El mercado de fertilizantes, tanto a nivel global como local, tiene cada año particularidades que lo hacen diferente al anterior. Pero, sin ninguna duda, 2026 demostró que siempre hay espacio para eventos inesperados y especialmente disruptivos que cambian el escenario esperado.
En 2022, el comienzo del conflicto entre Rusia y Ucrania determinó un año extremadamente volátil y difícil de predecir, tanto para el grupo de fertilizantes nitrogenados como fosfatados, con el condimento de un aumento considerable en el precio de los granos que, de alguna manera, permitió sostener la demanda de fertilizantes por su relativamente aceptable relación insumo/producto.
El conflicto pasó su punto más crítico, pero sigue vigente y dejó al mercado en un nuevo punto de equilibrio, afectando todavía la oferta y la demanda, ya que Rusia es un importante productor de fósforo y urea.
En 2025, un nuevo conflicto bélico apareció en escena con la llamada “guerra de los 12 días” en Medio Oriente, recordándonos el impacto directo e inmediato que este tipo de situaciones puede tener en la formación de precios de los fertilizantes. Lo que el año pasado representó un aumento en los costos de urea de unos US$ 80/tonelada en pocos días se transformó en 2026 en una montaña rusa de cambios exponenciales de precios, con una variación de US$ 400/tn para la urea en pocas semanas y un altísimo riesgo para los distintos actores de la cadena.
Para analizar con mayor profundidad lo sucedido durante el año, conviene separar el mercado de fertilizantes fosfatados del de nitrogenados.
Fertilizantes fosfatados: menor oferta y mayores costos
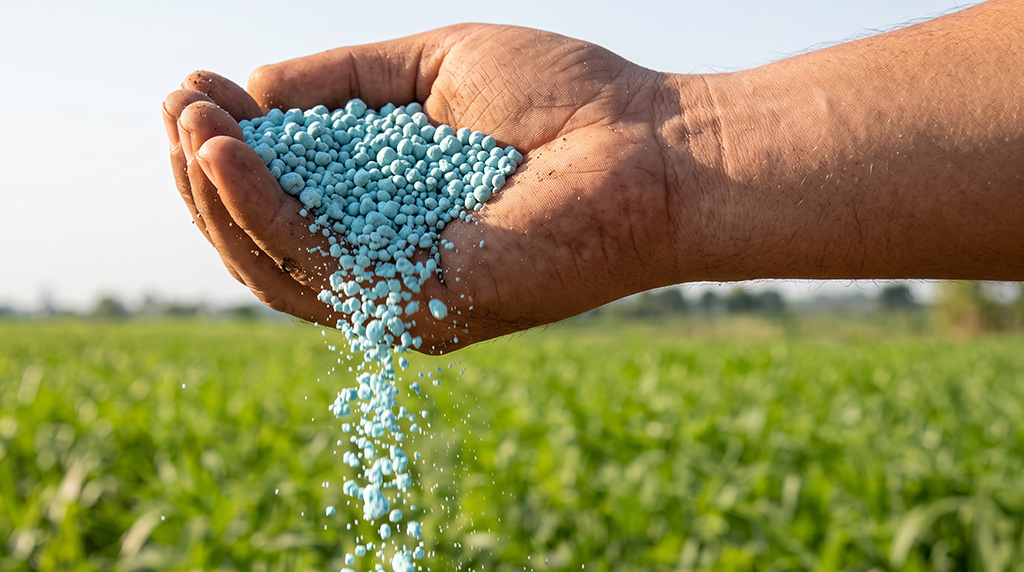
Los fertilizantes fosfatados tienen cinco orígenes principales a nivel global y Argentina recibe producto, en mayor o menor medida, de todos ellos: China, Rusia, Marruecos, Arabia Saudita y Estados Unidos. En el mercado argentino tienen mayor relevancia Marruecos y China.
En enero de 2026, antes del conflicto en Medio Oriente, el mercado de fertilizantes comenzó a reaccionar al anuncio de China de que no exportaría fertilizantes fosfatados hasta septiembre.
La noticia significó un aumento considerable en los costos del fosfato monoamónico (MAP), diamónico (DAP) y superfosfato triple (TSP), que escaló rápidamente hasta los US$ 750 CFR, demasiado temprano en el año. La suba se sostuvo durante enero y febrero porque el mercado argentino entendió que contaría con un oferente menos para cubrir las necesidades de fósforo de la campaña de trigo.
En febrero, con el comienzo de la guerra en Medio Oriente, la escalada continuó hasta alcanzar valores de US$ 910 CFR en julio.
El conflicto afectó de manera directa el tránsito por el Estrecho de Ormuz, por donde circula aproximadamente el 18% del MAP y DAP del mundo proveniente de Arabia Saudita y, además, el 50% del azufre del mundo, un insumo importante para la producción de algunos fertilizantes fosfatados como el MAP.
La interrupción del tránsito por el estrecho mantuvo durante largos meses en cero el movimiento de buques de fertilizantes y otros insumos, afectando los stocks de los principales productores de fósforo y elevando el precio del azufre de aproximadamente US$ 450/tn a más de US$ 1.200/tn.
El precio del azufre y su consecuente impacto sobre el costo de producción del fósforo, la ausencia de China y la interrupción del tránsito de MAP y DAP por el Estrecho de Ormuz explican, en gran medida, los altos costos de fósforo a nivel global durante el año.
El impacto en la campaña argentina
La campaña fina en Argentina se benefició de las compras anticipadas realizadas por los principales importadores de fertilizantes, que permitieron promediar costos y ofrecer valores más competitivos al productor.
La campaña gruesa, en cambio, comenzó con valores de fósforo considerablemente más altos que la fina y con poca expectativa de una baja de precios, ya que aproximadamente el 90% del fósforo necesario para la campaña gruesa en curso ya está comprado.
Para las compras todavía pendientes, especialmente de productos importados como MAP, DAP y TSP, el productor deberá considerar los valores actuales del mercado.
Nitrogenados: un mercado todavía más variable
El mercado de nitrogenados, liderado principalmente por la urea, tuvo una dinámica diferente y mucho más variable durante el año.
La urea es el fertilizante más utilizado en Argentina, con un consumo aproximado de 2,5 millones de toneladas. Alrededor del 50% se abastece localmente y el resto se importa principalmente del norte de África y el Golfo Pérsico y, en menor medida, de China o Rusia.
Su mercado está plenamente sujeto a los vaivenes de la oferta y la demanda global, así como al precio del petróleo y el gas, siendo este último uno de los insumos principales para su producción.
Por el lado de la demanda, India es uno de los países que más influye sobre la dinámica de precios global a través de sus tenders de compra, que oscilan entre 1,5 y 2,7 millones de toneladas cada uno. También las compras de Brasil, Europa y Australia pueden afectar considerablemente la demanda de urea.
En cuanto a la oferta, China puede generar cambios de tendencia a partir de sus anuncios sobre cuotas de exportación. Estas decisiones suelen ser inesperadas y tienen un efecto inmediato sobre el mercado, en algunos casos acompañadas por precios “piso” de exportación.
Urea: un primer semestre de fuertes cambios
La campaña fina comenzó con un escenario difícil y particularmente volátil. Subas de US$ 400/tn en pocas semanas y una caída pronunciada en menos de tres semanas durante junio hicieron del primer semestre un período de baja demanda, especulación extrema y dificultad para la toma de decisiones de abastecimiento.
Esta situación se reflejó en las estadísticas de importación del primer semestre, que mostraron una caída del 11% respecto del año anterior.
Luego de la fuerte caída de junio, el año continuó mostrando volatilidad, aunque dentro de rangos más acotados, con valores que oscilaron entre US$ 450 y US$ 520 CFR para Argentina, impulsados por una demanda sostenida de varios países, entre ellos Brasil.
Las perspectivas de precio para la urea son difíciles de anticipar más allá de unos diez días, incluso en el mejor de los casos, debido al dinamismo del mercado y a la cantidad de factores que pueden afectarlo: cuotas inesperadas de exportación de China, cambios en los precios del gas o el petróleo, la evolución del conflicto en Medio Oriente y variaciones en el precio de los granos, entre otros.
Para el cuarto trimestre, se espera un escenario de precios sostenidos y con baja probabilidad de una disminución importante.
Mercado global y decisiones locales
El contexto global anteriormente descripto se ve luego afectado por el mercado local, por lo que no necesariamente los factores externos pueden trasladarse en su totalidad a Argentina.
Hay algunas consideraciones importantes para tener en cuenta en lo que queda de la campaña, independientemente de los precios de los fertilizantes: la mejora en el precio de los granos, especialmente del maíz futuro; los pronósticos favorables de lluvia de la mano de El Niño; y el hecho de que gran parte de los suelos argentinos con largo historial agrícola presentan valores preocupantemente bajos de fósforo y, en algunas zonas, de otros nutrientes como potasio, azufre e incluso zinc.
Estos suelos muestran respuesta a las aplicaciones de fertilizantes tanto a la siembra como en voleos anticipados. En el caso del nitrógeno, son pocos los lotes capaces de aportar, únicamente mediante la mineralización durante el cultivo, todo lo necesario para cubrir la demanda.
Diagnóstico y precisión para una inversión eficiente
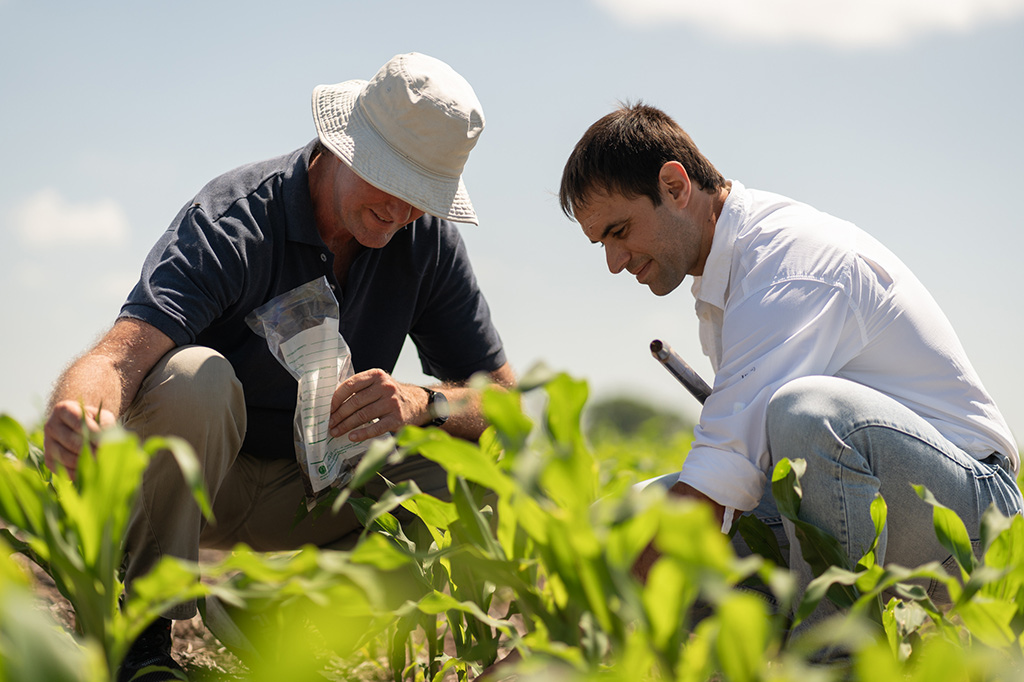
La fertilización, una de las inversiones más importantes del productor, tiene todavía un largo camino pendiente de correcto diagnóstico y análisis económico para que ya no queden dudas de que es una inversión que se repaga.
Especialmente en años de insumos caros, la estrategia debe basarse en muestrear los lotes en sus distintos ambientes y fertilizar de manera precisa para eficientizar la inversión, calcular las dosis óptimas económicas e invertir con la tranquilidad de que el resultado llega.